Domain steuerliche-bewertung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bewertung.de um.
Sind Sie am Kauf der Domain
steuerliche-bewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bewertung.de kaufen?
Erreicht man mit 500 Wörtern eine Sprechzeit von 2 Minuten?
Die durchschnittliche Sprechgeschwindigkeit beträgt etwa 125-150 Wörter pro Minute. Daher würde eine Rede von 500 Wörtern etwa 3-4 Minuten dauern. Um eine Sprechzeit von 2 Minuten zu erreichen, müsste die Rede auf etwa 250 Wörter gekürzt werden. **
Gibt es Tipps, um beim Vortrag eine längere Sprechzeit zu haben?
Um eine längere Sprechzeit bei einem Vortrag zu haben, kannst du zunächst sicherstellen, dass du das Thema gründlich recherchiert und verstanden hast. Plane deinen Vortrag gut und strukturiere ihn, um genug Material zu haben. Verwende auch Beispiele, Fallstudien oder Anekdoten, um deine Punkte zu verdeutlichen und den Vortrag interessanter zu gestalten. Schließlich solltest du ruhig und selbstbewusst sprechen, Pausen machen und den Zuhörern Zeit geben, das Gesagte zu verarbeiten. **

Ähnliche Suchbegriffe für Sprechzeit
Top-Angebote
Produkte zum Begriff Sprechzeit:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sprechzeit:
-
Mitel Akkupack Standard fuer DECT 850 mAh 100h Standby 12 h Sprechzeit (68768XXX)Produktbeschreibung: Mitel Batterie, Produkttyp: Batterie, Entwickelt für: Telefon, Batterie: 850 mAh, Gesprächszeit: 720 Min., Standby-Zeit: 100 Std., Entwickelt für: Mitel 610d, 612d, 620d, 622d, 630d, 632d43,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
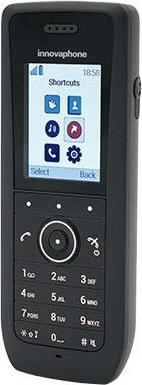
innovaphone IP73 Mobilteil, Farbdisplay, Rufnummernanzeige, 10h Sprechzeit, 5 Tage Standby, Freisprechfunktion, Bluetooth, DECTRufnummernanzeige:jaLautsprecher:jaAnzahl Telefonbucheinträge:250Bluetooth:jaProdukttyp:MobilteilSchnurloserbertragungsstandard:DECTFreisprechfunktion:jaFarbdisplay:jaDesign:Candy-BarAnzahl Display-Farben:65.536 FarbenIPIP-fähigSIP-Standard (Session Initiation Protocol):jaDateneingabe:Handy-TastaturDisplay-Technologie:TFT-DisplayHintergrundbeleuchtung:DisplaySprechzeit in Stunden:10Stand-by Zeit in Tagen:5 Innovaphone IP73. Produkttyp: IP-Mobiltelefon, Produktfarbe: Schwarz, Gerätetyp: Kabelloses Mobilteil. Adressbuchkapazität: 250 Einträge. Displaytyp: LCD, Diagonale Anzeigegröße: 5,08 cm (2 Zoll), Bildschirmauflösung: 240 x 320 Pixel. Sprachcodec: G.711alaw, G.711ulaw, G.722, G.729, G.729A, G.729B, G.729ab, OPUS. WLAN-Standards: 802.11a, 802.11b, 802.11g, Wi-Fi 4 (802.11n), Wi-Fi 5 (802.11ac), Unterstützte Netzwerkprotokolle: STUN, TURN over UDP/TCP, DHCP, NTP, Unterstützte Sicherheitsalgorithmen: AES-CCMP, EAP-TLS, TKIP, WMM, WPA, WPA2-PSK innovaphone IP73 - Schnurloses VoIP-Telefon672,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erreicht man mit 500 Wörtern eine Sprechzeit von 2 Minuten?
Die durchschnittliche Sprechgeschwindigkeit beträgt etwa 125-150 Wörter pro Minute. Daher würde eine Rede von 500 Wörtern etwa 3-4 Minuten dauern. Um eine Sprechzeit von 2 Minuten zu erreichen, müsste die Rede auf etwa 250 Wörter gekürzt werden. **
-
Gibt es Tipps, um beim Vortrag eine längere Sprechzeit zu haben?
Um eine längere Sprechzeit bei einem Vortrag zu haben, kannst du zunächst sicherstellen, dass du das Thema gründlich recherchiert und verstanden hast. Plane deinen Vortrag gut und strukturiere ihn, um genug Material zu haben. Verwende auch Beispiele, Fallstudien oder Anekdoten, um deine Punkte zu verdeutlichen und den Vortrag interessanter zu gestalten. Schließlich solltest du ruhig und selbstbewusst sprechen, Pausen machen und den Zuhörern Zeit geben, das Gesagte zu verarbeiten. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Ähnliche Suchbegriffe für Sprechzeit
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
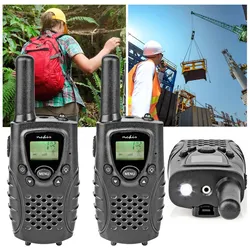
Nedis Walkie-Talkie Wiederaufladbare MicroUSB, 2,5 Stunden Sprechzeit, 8 km Reichweite, 8 Kanäle, 3 (8 km), Walkie Talkie, SchwarzWenn Sie in den Wald oder in die Berge gehen und wissen, dass das Mobilfunknetz nicht das beste ist, kann es sinnvoll sein, diese Walkie-Talkies einzupacken. Dann können Sie sicher sein, dass Sie auch bei Trennungen in Kontakt bleiben können. Mit einer Reichweite von bis zu 8 km bei freier Sicht ist das Risiko, den Kontakt zu verlieren, gering. Sie verfügen über 8 Kanäle, von denen jeder über 38 CTCSS-Codes (Unterkanäle) verfügt, sodass es kein Problem ist, das Gespräch privat und unterbrechungsfrei zu halten. Die Walkie-Talkies sind ausserdem mit einer sprachaktivierten Übertragung (VOX) ausgestattet, was bedeutet, dass die Übertragung automatisch beginnt, wenn Sie mit dem Sprechen beginnen. Spezifikationen: Farbe: Schwarz Material: Kunststoff Abmessungen: ca. 12 x 5 x 3,5 cm Signaltyp: UHF Frequenz: 446 MHz Anzahl der Kanäle: 8 CTCSS-Kanäle (Unterkanäle): 38 Automatischer Kanalscan: Ja Reichweite: Bis zu 8 km Akku, ein Walkie-Talkie: 3x AAA (nicht im Lieferumfang enthalten) Akkulaufzeit, Dauerbetrieb: 2,5 h Akkulaufzeit, Standby: 24 h Schnittstelle/Port: 2,5 mm / Micro-USB Das Paket enthält: 2x Walkie-Talkies 1x Benutzerhandbuch Das Produkt wird in der Originalverpackung geliefert.47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.