Domain steuerliche-bewertung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bewertung.de um.
Sind Sie am Kauf der Domain
steuerliche-bewertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bewertung.de kaufen?
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **

Ähnliche Suchbegriffe für Dekoder
Top-Angebote
Produkte zum Begriff Dekoder:
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dekoder:
-
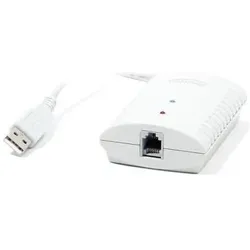
Artdev, Kasse Zubehör, Kassenladenöffner - USB-Dekoder - RJ12 (Epsonanschluss)Der Kassenladenöffner von ARTDEV ist eine innovative Lösung, um Kassenladen effizient zu öffnen, ohne auf einen Bondrucker angewiesen zu sein. Dieser USB-Dekoder ermöglicht die Ansteuerung über den USB-Port eines Computers und ist mit den ESC-Sequenzen der Hersteller Epson, Citizen und Star kompatibel. Die Stromversorgung erfolgt direkt über den USB-Anschluss, wodurch kein zusätzliches Netzteil erforderlich ist. Zwei integrierte LEDs zeigen den aktuellen Betriebszustand an, was die Nutzung noch einfacher macht. Im Lieferumfang ist eine Treiber-CD mit einem Software-Tool enthalten, das die Installation und Nutzung des Geräts unterstützt. Mit kompakten Abmessungen von 56 mm x 25 mm x 85 mm passt der Kassenladenöffner problemlos in jede Umgebung und ist somit eine praktische Ergänzung für jedes Kassensystem. - Öffnung der Kassenlade ohne Bondrucker - Kompatibel mit Epson, Citizen und Star - Stromversorgung über USB-Anschluss - Inklusive Treiber-CD mit Software-Tool.100,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie hoch ist der Steuersatz Einkommensteuer?
Der Steuersatz für die Einkommensteuer variiert je nach Einkommenshöhe und Familienstand. In Deutschland gibt es verschiedene Steuerklassen, die unterschiedliche Steuersätze haben. Der Steuersatz kann je nach Einkommenshöhe zwischen 0% und 45% liegen. Es gibt auch einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen ansteigt. Um den genauen Steuersatz für die Einkommensteuer zu berechnen, sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Dekoder
-
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asynchroner Logikentwurf mit geringem Energieverbrauch für Viterbi-Dekoder, Taschenbuch von T. Kalavathi Devi Sakthivel,Sakthivel Palaniappan, VerlagAsynchroner Logikentwurf Mit Geringem Energieverbrauch Für Viterbi-dekoder, Taschenbuch Von T. Kalavathi Devi Sakthivel,sakthivel Palaniappan, Verlag Unser Wissen, 978-620-5-85723-6, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.